مدت زمان کارشناسی طلای آبشده برای دریافت وام فوری، عدد ثابتی برای همه مراکز ندارد؛ اما در صورت کامل بودن مدارک و امکان احراز اصالت قطعه، ارزیابی میتواند در همان مراجعه انجام شود. تفاوت اصلی با بانکها در این است که مراکز تخصصی معمولاً مراحل اداری محدودتری دارند، درحالیکه بانک علاوه بر وثیقه، ضوابط داخلی و اعتبارسنجی خود را نیز بررسی میکند.
مدت زمان کارشناسی طلای آبشده چقدر است؟
برای برآورد زمان واقعی، باید کارشناسی فنی، بررسی مالکیت و فاکتور، تعیین ارزش وثیقه و تنظیم قرارداد را جداگانه در نظر بگیرید. طلای آبشده دارای فاکتور معتبر معمولاً مسیر بررسی روشنتری دارد، اما پذیرش قطعه و مبلغ تسهیلات فقط پس از تطبیق مشخصات و ارزیابی نهایی مشخص میشود.
تفاوت زمان ارزیابی در مراکز خصوصی و بانکی
در مرکز تخصصی، تمرکز بررسی معمولا روی خود دارایی است: وزن، عیار، انگ، اصالت، مالکیت و قابلیت پذیرش به عنوان وثیقه. اگر فاکتور خوانا باشد و مشخصات آن با قطعه و مدارک هویتی مطابقت داشته باشد، کارشناس میتواند بدون انتظار برای چرخههای طولانی اداری نتیجه اولیه را اعلام کند.
در بانک، ارزیابی طلا تنها یک مرحله از پرونده است. نوع طلای قابلپذیرش، طرح تسهیلات، حساب بانکی، مدارک هویتی، ضوابط شعبه و فرآیند ثبت وثیقه نیز بررسی میشود. به همین دلیل، سرعت کارشناسی در محل بانک الزاماً برابر با سرعت نهایی دریافت تسهیلات نیست. در هر دو مسیر، شرایط روز ارائهدهنده را پیش از تحویل دارایی استعلام کنید؛ زیرا همه بانکها یا مؤسسات، طلای آبشده را با شرایط یکسان نمیپذیرند. برای شناخت دقیقتر مدارک و ریسکهای این مسیر، راهنمای وام با طلای آبشده اطلاعات تکمیلی ارائه میکند.
مراحل فنی کارشناسی طلا در محل
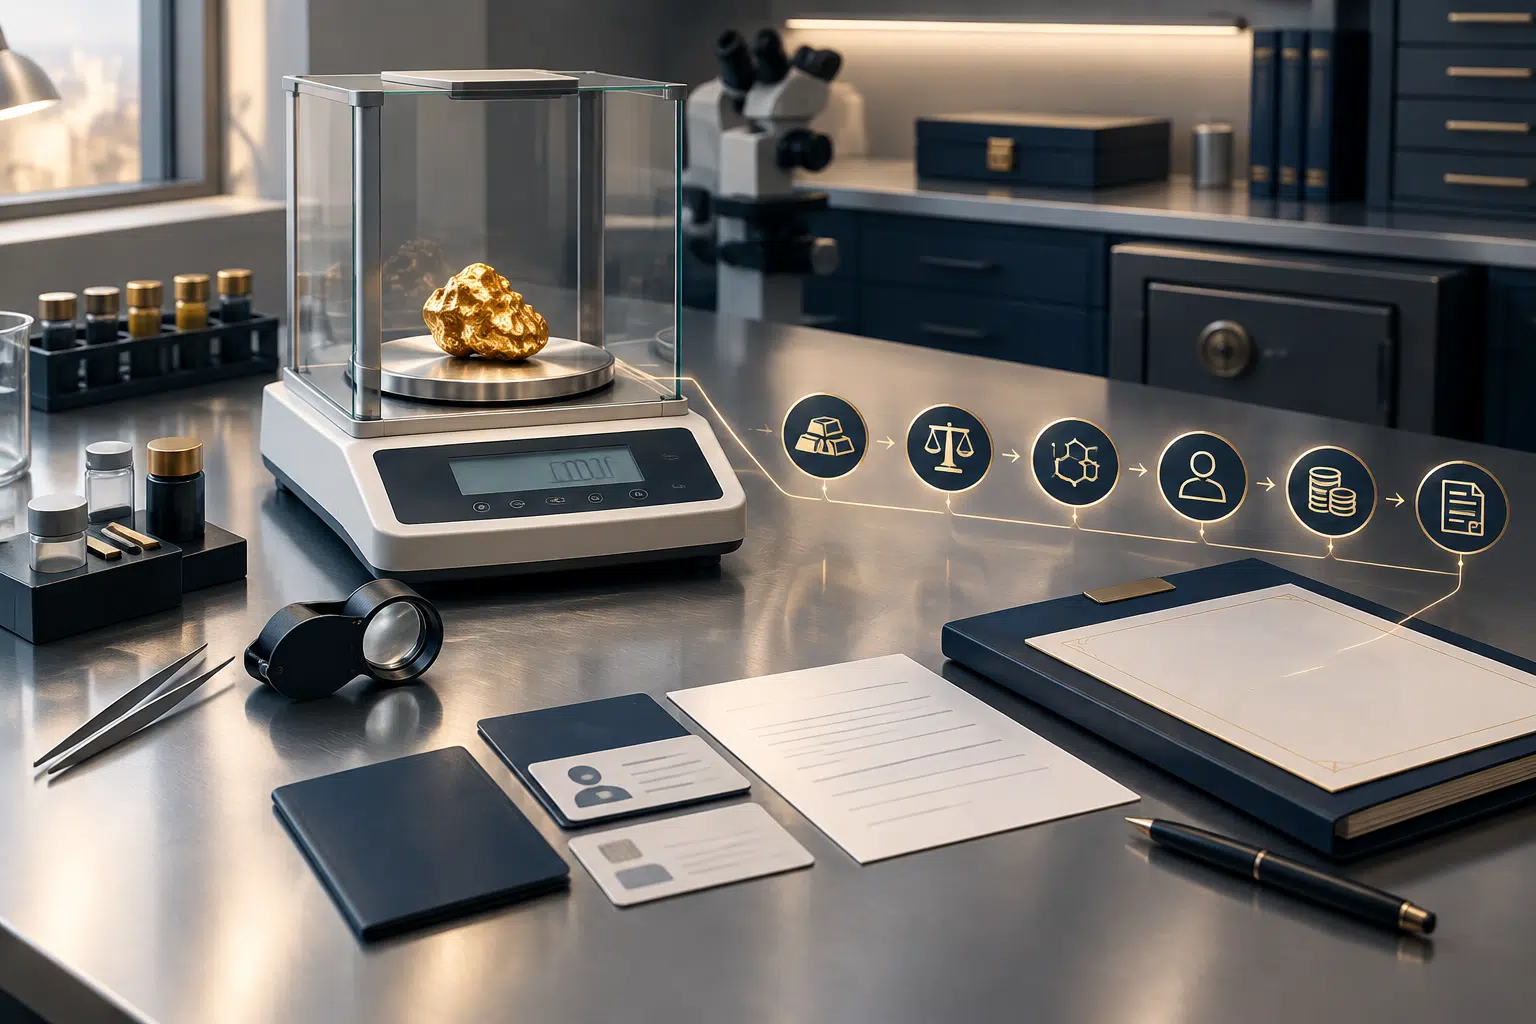
کارشناس ابتدا مشخصات ظاهری و فیزیکی قطعه را بررسی میکند و سپس وزن و عیار قابلمحاسبه را با اطلاعات فاکتور و انگ تطبیق میدهد. هدف این مرحله، تعیین ارزش واقعی وثیقه است؛ نه صرفاً پذیرش عددی که در فاکتور نوشته شده است. در این بررسی، اختلاف میان وزن اعلامشده و وزن واقعی، مغایرت انگ، ابهام در عیار یا نشانههای نامعتبر بودن فاکتور میتواند باعث بررسی تکمیلی، کاهش ارزشگذاری یا توقف پرونده شود. به همین دلیل، فاکتور معتبر بهتنهایی تضمین پذیرش نیست و خود قطعه نیز باید در زمان مراجعه کارشناسی شود.
چه مدارکی ارزیابی را سریعتر میکند؟
مدارک هویتی، فاکتور خرید، اطلاعات فروشنده، وزن، عیار و مشخصات انگ را از قبل آماده کنید. فاکتور بهتر است خوانا، قابلبررسی و دارای نام خریدار، تاریخ، وزن، عیار، اطلاعات فروشنده و مهر یا امضای معتبر باشد. تطابق نام متقاضی با مدارک مالکیت نیز از رفتوبرگشت پرونده جلوگیری میکند.
یک مثال فرضی را در نظر بگیرید: اگر وزن قطعه با فاکتور یکسان باشد، انگ قابلخواندن داشته باشد و مالکیت آن روشن باشد، کارشناس معمولاً با اطلاعات ناقص یا متناقض روبهرو نمیشود. در مقابل، فاکتور دستنوشته، بدون تاریخ یا فاقد مشخصات فروشنده میتواند زمان تصمیمگیری را افزایش دهد؛ حتی اگر خود طلا از نظر ظاهری مناسب به نظر برسد.
آیا پایان کارشناسی به معنی واریز فوری وجه است؟
خیر. پایان ارزیابی فقط نشان میدهد قطعه از نظر فنی و وثیقهای بررسی شده است. پس از آن، ارائهدهنده باید ارزش کارشناسی، نسبت وام به ارزش وثیقه، توان بازپرداخت و شروط قراردادی را مشخص کند. ممکن است به مدارکی مانند احراز هویت، حساب بانکی، چک، سفته یا اعتبارسنجی نیز نیاز باشد. پیش از امضای قرارداد، مبلغ خالص دریافتی، کارمزد ارزیابی، هزینههای جانبی، مدت بازپرداخت، شیوه نگهداری طلا و پیامد تأخیر را مکتوب بررسی کنید. بنابراین برای مدت زمان کارشناسی طلای آبشده برای دریافت وام فوری باید زمان ارزیابی را از زمان تکمیل پرونده و واریز وجه جدا دانست؛ سرعت مرحله اول، پرداخت نهایی را بهتنهایی تضمین نمیکند. جهت اطلاعات بیشتر و آشنایی با راه های دیگر راهنمای ارزیابی ارزش سیمکارتهای رند هم می توانید بررسی کنید.
عوامل مؤثر بر سرعت کارشناسی و تعیین ارزش طلا
مدت زمان کارشناسی طلای آبشده برای دریافت وام فوری زمانی کوتاهتر میشود که فاکتور معتبر، مشخصات هویتی و اطلاعات قطعه کامل باشد. در مقابل، مغایرت وزن، عیار یا انگ و نبود امکان استعلام فاکتور میتواند بررسی را از یک مراجعه معمولی به فرآیندی طولانیتر تبدیل کند. برای مدیریت زمان، ابتدا مدارک و مشخصات طلای خود را آماده کنید، سپس درباره نوع پذیرش قطعه، شیوه ارزشگذاری، هزینه کارشناسی و شرایط قرارداد از مرکز موردنظر استعلام بگیرید. ارزش کارشناسی، نه صرفاً قیمت مورد انتظار مالک، مبنای تصمیم درباره وثیقه طلا و مبلغ تسهیلات قرار میگیرد.
نقش فاکتور معتبر در تسریع ارزیابی
فاکتور معتبر به کارشناس کمک میکند نام خریدار، مشخصات فروشنده، تاریخ خرید، وزن، عیار، انگ یا کد قطعه و نوع طلای آبشده را با اطلاعات واقعی تطبیق دهد. وقتی این اطلاعات خوانا و قابلبررسی باشند، بخشی از ابهام درباره مالکیت و منشأ قطعه از همان ابتدا برطرف میشود. فاکتور بهتنهایی پذیرش قطعی را تضمین نمیکند؛ خود قطعه نیز باید از نظر اصالت، وزن و عیار بررسی شود. فاکتور فاقد تاریخ، وزن یا مشخصات فروشنده، دارای اصلاحات نامشخص یا مغایر با انگ قطعه، احتمال توقف بررسی، کاهش ارزشگذاری یا درخواست مدارک تکمیلی را افزایش میدهد. اگر برای وام با طلای آب شده دارای فاکتور معتبر؛ شرایط، مدارک، مبلغ و ریسک ها اقدام میکنید، اصل فاکتور و مدارک هویتی را همراه داشته باشید و پیش از تحویل طلا، مفاد قرارداد و نحوه نگهداری وثیقه را بخوانید.
تأثیر عیار و انگ بر زمان بررسی
انگ یا شناسه درجشده روی طلای آبشده برای تطبیق قطعه با فاکتور و سوابق مربوط اهمیت دارد. کارشناس معمولاً وزن واقعی، عیار اعلام شده و شماره انگ را کنار هم بررسی میکند. اگر این اطلاعات با یکدیگر سازگار باشند، ارزیابی در مسیر عادی پیش میرود. طلای بدون انگ، انگ ناخوانا یا قطعهای که عیار آن با فاکتور همخوان نیست، ممکن است به بررسی تکمیلی یا ریگیری نیاز داشته باشد. چنین بررسیای برای تعیین عیار قابل اتکا انجام میشود و طبیعتاً زمان کارشناسی را افزایش میدهد؛ بنابراین پیش از مراجعه، خوانا بودن شناسه قطعه و امکان ارائه گزارشهای قبلی را بررسی کنید.
اثر وزن، شکل قطعه و ناخالصیها بر ارزیابی
وزن درجشده در فاکتور با وزن قابلمحاسبه وثیقه یکسان فرض نمیشود. کارشناس باید وزن واقعی قطعه را بسنجد و اگر متعلقات غیرطلا، آلودگی یا بخشهای نامتعارف وجود دارد، اثر آنها را در ارزشگذاری لحاظ کند. در قطعهای که ظاهر ساده و مشخصات روشن دارد، این مرحله سریعتر انجام میشود. تفاوت محسوس میان وزن فاکتور و وزن فعلی، تغییر شکل قطعه یا وجود بخشهایی که درباره جنس آنها ابهام وجود دارد، بررسی را طولانی میکند. مثال فرضی: اگر وزن درجشده در فاکتور با وزن ترازو تفاوت داشته باشد، کارشناس نمیتواند صرفاً بر اطلاعات کاغذی تکیه کند و باید علت اختلاف را مشخص کند.
نقش مدارک هویتی و احراز مالکیت در جلوگیری از توقف پرونده
کارشناسی فنی فقط بخشی از فرایند است. وامدهنده باید مطمئن شود شخص مراجعهکننده مالک طلا یا دارای اختیار قانونی برای ارائه آن بهعنوان وثیقه است. به همین دلیل، مدارکی مانند کارت ملی و در صورت نیاز فاکتور خرید با اطلاعات متقاضی تطبیق داده میشود. اگر بین اطلاعات هویتی، مدارک مالکیت یا فاکتور مغایرتی وجود داشته باشد، ممکن است بررسی تا زمان رفع ابهام متوقف شود. برای آشنایی با مراحل اداری پس از کارشناسی، میتوانید مطلب مدت زمان واریز وام با سند ملکی را مطالعه کنید.
پیش از مراجعه، بهتر است اصل مدارک هویتی، فاکتور خرید در صورت وجود و خود طلا را آماده داشته باشید. همچنین نوع طلای قابل پذیرش، مدارک موردنیاز و شیوه نگهداری وثیقه را از همان وامدهنده استعلام بگیرید. اگر قصد مقایسه انواع وثیقه را دارید، راهنمای ارزیابی ارزش سیمکارتهای رند برای دریافت وام نیز میتواند دید بهتری از روند ارزشگذاری وثیقههای مختلف در اختیار شما قرار دهد.
مراحل قانونی و اداری پس از کارشناسی طلا
پس از تأیید اصالت، وزن، عیار، انگ و مالکیت طلای آبشده، پرونده وارد مرحله تعیین مبلغ تسهیلات و تکمیل تعهدات قراردادی میشود. کارشناسی بهتنهایی به معنی واریز قطعی وجه نیست؛ ارزش وثیقه، مدارک هویتی، شرایط بازپرداخت و نحوه نگهداری طلا باید پیش از پرداخت مشخص شود.
تنظیم قرارداد رسمی و ثبت وثیقه
قرارداد باید روشن کند طلا صرفاً بهعنوان وثیقه دریافت میشود یا ساختار حقوقی دیگری دارد. مبلغ وام، هزینه کارشناسی، کارمزد، هزینه تأمین مالی، تعداد اقساط، سررسیدها، محل نگهداری قطعه و شرایط فک رهن باید خوانا و بدون ابهام درج شود. مشخصات قطعه نیز باید دقیقاً در قرارداد ثبت شود؛ ازجمله وزن، عیار، انگ، شناسه فاکتور و وضعیت ظاهری. پیش از امضا، این اطلاعات را با نتیجه کارشناسی و فاکتور تطبیق دهید و پیامد تأخیر، تمدید قرارداد و نحوه تعیین تکلیف وثیقه را بپرسید. برای بررسی جزئیات مدارک و شرایط پذیرش، مطلب وام با طلای آبشده دارای فاکتور معتبر؛ شرایط، مدارک، مبلغ و ریسکها را مطالعه کنید.
تکمیل احراز هویت و بررسی نهایی پرونده
پس از کارشناسی، ارائهدهنده اطلاعات متقاضی را با مدارک هویتی، فاکتور و مشخصات قطعه تطبیق میدهد. شماره حساب مقصد، تلفن ثبتشده، نشانی یا مدارک تکمیلی نیز ممکن است برای تکمیل پرونده لازم باشد. اختلاف در نام مالک، اطلاعات فاکتور یا مشخصات قطعه میتواند پرداخت را تا زمان اصلاح یا بررسی مجدد متوقف کند.
وجود وثیقه ممکن است نیاز به ضامن را کاهش دهد، اما حذف ضامن یا تضمین جانبی برای همه پروندهها قطعی نیست. پیش از تحویل طلا مشخص کنید که ارائهدهنده چک، سفته، اعتبارسنجی یا مدرک درآمدی نیز مطالبه میکند یا خیر. برای مقایسه مراحل اداری در وثیقههای دیگر، میتوانید مطلب مدت زمان واریز وام با سند ملکی چقدر است؟ را ببینید.
تعیین مبلغ نهایی و شرایط پرداخت
مبلغ قابل پرداخت بر اساس ارزش کارشناسی و نسبت وام به ارزش وثیقه تعیین میشود، نه صرفاً قیمتی که مالک برای قطعه در نظر دارد. وزن خالص، عیار قابلپذیرش، نقدشوندگی و سیاست اعتباری ارائهدهنده در این تصمیم اثر میگذارد؛ بنابراین ارزش کارشناسی ممکن است با انتظار اولیه متقاضی یکسان نباشد.
در این مرحله، جدول بازپرداخت و هزینه واقعی دریافت وجه را بررسی کنید. مبلغ هر قسط، تاریخ سررسید، هزینه تمدید، جریمه دیرکرد و شرایط تسویه زودتر باید مشخص باشد. روش ارزشگذاری در وثیقههای متفاوت نیز در راهنمای ارزیابی ارزش سیمکارتهای رند برای دریافت وام توضیح داده شده است.
ثبت رسید تحویل و نگهداری وثیقه
همزمان با تحویل طلا، رسیدی دریافت کنید که مشخصات کامل قطعه، وزن، عیار، انگ، تاریخ تحویل و نام تحویلگیرنده را ثبت کرده باشد. این رسید باید با نسخه قرارداد هماهنگ باشد و محل نگهداری، مسئولیت حفاظت و شیوه تحویل پس از تسویه را مشخص کند.
اگر طلا در خزانه یا محل مشخصی نگهداری میشود، نحوه دسترسی، بیمه یا مسئولیت خسارت را از متن قرارداد بررسی کنید. در نمونههای خارج از ایران، برخی وامدهندگان حرفهای نگهداری دارایی را در خزانه بیمهشده اعلام میکنند؛ این موضوع را نمیتوان به همه ارائهدهندگان تعمیم داد و باید در قرارداد محلی شما صریحاً درج شود. برای نمونه، اطلاعات رسمی Collateral Finance Corporation درباره نگهداری وثیقه بر شرایط همان شرکت و حوزه قضایی کالیفرنیا دلالت دارد.
زمانبندی واریز وجه به حساب متقاضی
اگر کارشناسی، احراز هویت، مدارک مالکیت و قرارداد کامل باشد، واریز وجه معمولاً پس از امضای قرارداد و ثبت دریافت وثیقه در دستور پرداخت قرار میگیرد. زمان دقیق به رویه مرکز، ساعت کاری، کنترلهای بانکی و صحت اطلاعات حساب بستگی دارد؛ بنابراین اعلام یک زمان ثابت برای همه متقاضیان دقیق نیست.
برای کاهش توقف، اصل مدارک هویتی، فاکتور معتبر، اطلاعات حساب و مدارک تکمیلی اعلامشده را آماده کنید. پس از امضا، نسخه قرارداد و رسید تحویل طلا را بگیرید و نام صاحب حساب مقصد را با اطلاعات پرونده تطبیق دهید. در نتیجه، مدت زمان کارشناسی طلای آبشده برای دریافت وام فوری فقط به آزمایش قطعه محدود نیست؛ سرعت واقعی زمانی حاصل میشود که ارزیابی، احراز هویت، قرارداد و دستور واریز بدون مغایرت انجام شوند.
سوالات متداول
فرآیند ارزیابی طلا چقدر طول میکشد؟
برای برآورد زمان واقعی، باید کارشناسی فنی، بررسی مالکیت و فاکتور، تعیین ارزش وثیقه و تنظیم قرارداد را جداگانه در نظر بگیرید. طلای آبشده دارای فاکتور معتبر معمولاً مسیر بررسی روشنتری دارد، اما پذیرش قطعه و مبلغ تسهیلات فقط پس از تطبیق مشخصات و ارزیابی نهایی مشخص میشود.
چه چیزی باعث تأخیر در کارشناسی میشود؟
مدت زمان کارشناسی طلای آبشده برای دریافت وام فوری زمانی کوتاهتر میشود که فاکتور معتبر، مشخصات هویتی و اطلاعات قطعه کامل باشد. در مقابل، مغایرت وزن، عیار یا انگ، نبود امکان استعلام فاکتور و نیاز به ریگیری میتواند بررسی را از یک مراجعه معمولی به فرآیندی طولانیتر تبدیل کند.
بعد از کارشناسی چه اتفاقی میافتد؟
پس از تأیید اصالت، وزن، عیار، انگ و مالکیت طلای آبشده، پرونده وارد مرحله تعیین مبلغ تسهیلات و تکمیل تعهدات قراردادی میشود. کارشناسی بهتنهایی به معنی واریز قطعی وجه نیست؛ ارزش وثیقه، مدارک هویتی، شرایط بازپرداخت و نحوه نگهداری طلا باید پیش از پرداخت مشخص شود.