اگر میپرسید آیا خودروی لیزینگی قابلیت وثیقه برای وام فوری را دارد، پاسخ به مفاد قرارداد و وضعیت رسمی خودرو بستگی دارد. تا زمانی که اقساط قرارداد کامل پرداخت نشده و فک رهن رسمی انجام نگرفته باشد، وجود تعهد قبلی میتواند پذیرش خودرو برای وثیقهگذاری جدید را محدود کند؛ بنابراین این کار معمولاً به رضایت رسمی شرکت لیزینگ و تأیید وامدهنده نیاز دارد.
وضعیت حقوقی سند خودروهای لیزینگی برای وثیقهگذاری
در قرارداد لیزینگ، خودرو در اختیار متقاضی قرار میگیرد، اما سند یا حقوق مربوط به آن تا پایان تعهدات مالی آزاد نیست. به همین دلیل، صرف استفاده روزمره از خودرو یا داشتن کارت خودرو، بهتنهایی نشان نمیدهد که مالک میتواند آن را برای دریافت وام یا تسهیلات با وثیقه معرفی کند.
مفهوم رهن در قراردادهای لیزینگ
رهن یعنی مالی برای تضمین بازپرداخت بدهی در اختیار طلبکار قرار گیرد. در قراردادهای لیزینگ، خودرو معمولاً بهعنوان پشتوانه پرداخت اقساط در نظر گرفته میشود و شرکت لیزینگ تا زمان تسویه کامل، بر اساس مفاد قرارداد درباره سند و نقل و انتقال خودرو محدودیت هایی اعمال میکند. این محدودیت میتواند معرفی همزمان همان خودرو برای تعهد دیگری را دشوار کند؛ زیرا باید وضعیت تعهد قبلی و حقوق شرکت لیزینگ روشن بماند. بنابراین، دریافت وام فوری با سند خودرویی که هنوز در رهن لیزینگ است، به مفاد قرارداد، رضایت رسمی همان شرکت و تصمیم وامدهنده وابسته خواهد بود.
تفاوت سند آزاد و سند در رهن لیزینگ
سند آزاد، سندی است که برای آن رهن، توقیف یا محدودیت مؤثر نقلوانتقال ثبت نشده باشد. چنین خودرویی پس از احراز مالکیت، ارزشگذاری و بررسی مدارک، میتواند در برخی قراردادها بهعنوان وثیقه بررسی شود. در مقابل، خودروی در رهن لیزینگ پیش از هر چیز باید از نظر تعهد قبلی تعیین تکلیف شود. مقایسه وضعیت دو خودرو را میتوان اینگونه خلاصه کرد:
| وضعیت خودرو | امکان وثیقهگذاری مجدد | اقدام لازم |
|---|---|---|
| اقساط پرداختنشده و سند در رهن | معمولاً با محدودیت روبهرو است | تسویه یا دریافت رضایت رسمی لیزینگ |
| تسویه شده اما فک رهن انجام نشده | هنوز با محدودیت روبهرو است | دریافت مدارک تسویه و ثبت فک رهن |
| سند آزاد و مالکیت قابل اثبات | قابل بررسی | کارشناسی خودرو و تنظیم قرارداد وثیقه |
آیا رضایت شرکت لیزینگ میتواند راه را باز کند؟
در حالت عادی، امکان بررسی پرونده فقط زمانی مطرح میشود که شرکت لیزینگ بهصورت رسمی وضعیت خودرو و حدود تعهد موجود را اعلام کند. برخی وامدهندگان ممکن است رضایتنامه، نامه تعیین مانده بدهی یا سازوکار تسویه مستقیم با لیزینگ را بررسی کنند؛ اما این موضوع یک قاعده عمومی و تضمینشده نیست.
برای بررسی عملی، این مراحل را انجام دهید:
- قرارداد لیزینگ و بخش مربوط به رهن، انتقال و تسویه زودتر از موعد را بخوانید.
- از شرکت لیزینگ مانده بدهی و امکان فک رهن یا صدور رضایتنامه را استعلام کنید.
- پیش از پرداخت هر هزینه، از وامدهنده درباره پذیرش خودروی در رهن و مدارک لازم پاسخ مکتوب بگیرید.
- اگر خودرو آزاد شد، نامه تسویه و مدارک فک رهن را با مشخصات سند تطبیق دهید.
برای مقایسه شرایط عمومی پذیرش خودرو بهعنوان وثیقه، مطالعه صفحه وام با خودرو دوگانهسوز چه شرایطی دارد؟ میتواند معیارهایی مانند مالکیت، وضعیت سند و ارزش کارشناسی را روشن کند. اگر فک رهن خودرو زمانبر است، بررسی دارایی دیگری مانند طلا میتواند مسیر جداگانهای برای تأمین نقدینگی باشد. در این زمینه، مطلب دریافت وام روی طلا برای سرمایهگذاری مجدد درباره تفاوت وثیقهگذاری و فروش دارایی توضیح میدهد. در نتیجه، خودروی لیزینگی تا پیش از تسویه و فک رهن رسمی، معمولاً برای وام فوری با محدودیت پذیرش روبهرو است. مسیر روشنتر، آزادسازی سند یا استفاده از دارایی دیگری است که مالکیت و وضعیت حقوقی آن بدون تعهد قبلی قابل اثبات باشد.
بررسی اولویت تعهدها پیش از معرفی خودرو به وامدهنده
پذیرش خودروی لیزینگی فقط به ارزش بازار آن وابسته نیست؛ ترتیب تعهدهای ثبتشده و اختیار قانونی متقاضی درباره خودرو نیز اهمیت دارد. بنابراین حتی اگر خودرو ارزش بالایی داشته باشد، وامدهنده باید بداند در صورت تأخیر اقساط، تعهد شرکت لیزینگ چگونه در قرارداد جدید لحاظ میشود و آیا امکان ثبت تضمین جدید طبق اسناد موجود وجود دارد یا نه.
برای جلوگیری از رفت و برگشت در پرونده، پیش از معرفی خودرو این مدارک و اطلاعات را آماده کنید:
- نسخه قرارداد لیزینگ و صفحههای مربوط به مالکیت، رهن، انتقال و تسویه؛
- صورتحساب جدید شامل تعداد اقساط پرداختشده و مانده تعهد؛
- نامه رسمی شرکت لیزینگ درباره امکان رضایت، تسویه مستقیم یا آزادسازی خودرو؛
- مدارک هویتی و خودرو برای تطبیق نام متقاضی با اطلاعات قرارداد.
اگر شرکت لیزینگ با تعهد جدید موافقت نکند، معرفی خودرو بهعنوان وثیقه معمولاً نتیجه عملی ندارد و بهتر است از ابتدا گزینه دیگری بررسی شود. در صورت موافقت، رضایت شفاهی کافی نیست؛ متن نامه باید مشخص کند موافقت برای چه تعهدی، تا چه مبلغی و با چه ترتیبی صادر شده است. وامدهنده نیز باید پیش از امضا روشن کند که خودرو در اختیار شما میماند، چه محدودیتهایی برای استفاده یا انتقال دارد و آزادسازی آن پس از تسویه چگونه انجام میشود. یک حالت متفاوت زمانی است که بخشی از تسهیلات جدید مستقیماً برای تسویه مانده بدهی لیزینگ اختصاص یابد. در این سناریو، پرداخت باید با هماهنگی مکتوب طرفها انجام شود تا ابتدا وضعیت تعهد قبلی تعیین تکلیف و سپس امکان وثیقهگذاری خودرو بررسی شود. در غیر این صورت، پرداخت وجه بدون اطمینان از فک رهن میتواند متقاضی را با دو تعهد همزمان و سندی همچنان محدود روبهرو کند.
محدودیتهای قانونی در انتقال سند
در قرارداد لیزینگ، شرکت لیزینگ تا زمان انجام تعهدات مالی نسبت به خودرو حق تضمینی دارد. به همین دلیل، متقاضی معمولاً نمیتواند همان خودرو را بدون هماهنگی و رضایت شرکت لیزینگ، برای تعهد مالی دیگری در رهن قرار دهد یا سند آن را آزادانه منتقل کند.
وثیقه برای وامدهنده زمانی قابل اتکا است که مالکیت و اختیار قانونی متقاضی روشن باشد. وجود رهن قبلی، محدودیت نقلوانتقال یا منع ثبت تعهد جدید باعث میشود موسسه مالی نتواند جایگاه حقوقی خود را در برابر طلبکار قبلی بهدرستی تضمین کند. در بررسی عمومی وثیقه خودرو نیز «نبود رهن یا توقیف» و امکان اثبات مالکیت از عوامل اصلی ارزیابی معرفی شدهاند؛ جزئیات این معیارها در وام با خودرو دوگانهسوز چه شرایطی دارد؟ توضیح داده شده است.
ارزشگذاری و نقدشوندگی در شرایط خاص
کارشناس فقط قیمت روز خودرو را بررسی نمیکند؛ وضعیت سند، قابلیت انتقال، سلامت فنی و بدنه، مدل، کارکرد و میزان تقاضا در بازار نیز بر ارزش وثیقه اثر دارد. خودروی لیزینگی ممکن است از نظر فیزیکی ارزشمند باشد، اما محدودیت حقوقی آن توان وامدهنده برای تبدیل وثیقه به وجه نقد را کاهش میدهد.
برای نمونه، اگر خودرویی ارزش معاملاتی مناسبی داشته باشد اما فروش یا انتقال آن به اجازه شرکت لیزینگ وابسته باشد، وامدهنده نمیتواند مانند یک خودروی دارای سند آزاد روی نقدشوندگی آن حساب کند. نتیجه این وضعیت ممکن است رد پرونده، درخواست تضمین جانبی یا کاهش مبلغ تسهیلات باشد. در ارزیابی خودروهای کارکرده نیز ارزش بازار بهتنهایی معیار نهایی نیست و سلامت، سابقه بدنه و امکان معامله اهمیت دارد؛ این منطق در وام با سند خودرو مدل پایین نیز مطرح شده است.
بررسی مالکیت و مدارک خودرو
موسسه مالی باید احراز کند که متقاضی همان شخصی است که اختیار قانونی معرفی خودرو را دارد. کارت خودرو، سند یا برگ مالکیت، مدارک هویتی و اطلاعات ثبتشده باید با یکدیگر هماهنگ باشند. مالکیت مشترک، وکالتنامه، انتقال ناقص یا اختلاف در مشخصات میتواند بررسی پرونده را متوقف یا طولانی کند.
در خودروی لیزینگی، علاوه بر مدارک شخصی و خودرو، قرارداد لیزینگ، میزان بدهی باقیمانده و وضعیت رضایت شرکت لیزینگ اهمیت پیدا میکند. صرف در اختیار داشتن خودرو یا پرداخت منظم اقساط، بهتنهایی اختیار وثیقهگذاری مجدد را ثابت نمیکند.
ریسک تعارض تعهدات و شرایط قرارداد
وامدهنده باید بداند در صورت تأخیر یا عدم پرداخت اقساط، چه حقی نسبت به وثیقه دارد و آیا طلبکار دیگری پیش از او حق قانونی دارد یا نه. وقتی خودرو قبلاً در رهن لیزینگ است، ترتیب اولویت طلبکاران و نحوه تعیین تکلیف خودرو برای وامدهنده جدید روشن و کمریسک نیست.
به همین دلیل، حتی اگر شرکت لیزینگ با ایجاد تعهد جدید موافقت کند، پذیرش خودرو به سیاست ارائهدهنده، متن قرارداد و امکان ثبت قانونی آن بستگی دارد و نتیجه برای همه پروندهها یکسان نیست. پیش از هر امضا باید درباره مبلغ واقعی تعهد، هزینههای قراردادی، مسئولیت نگهداری خودرو و آزادسازی وثیقه سؤال شود؛ بررسی موضوعاتی مانند وام مشمول مالیات نیز باید بر اساس شرایط و مقررات همان قرارداد انجام شود.
در نتیجه، مشکل اصلی خودروی لیزینگی فقط ارزش یا سلامت آن نیست؛ رهن قبلی، اختیار محدود در انتقال، ابهام در اولویت طلبکاران و دشواری نقدشوندگی، عوامل فنی و حقوقی مهمی هستند که پذیرش آن را برای موسسات مالی سخت میکنند.
موانع پذیرش خودروی لیزینگی به عنوان وثیقه
سختگیری موسسه مالی فقط به وضعیت ثبت رهن محدود نمیشود؛ کنترل عملی وثیقه نیز اهمیت دارد. وامدهنده باید بداند خودرو دقیقاً متعلق به چه کسی است، در چه وضعیتی نگهداری میشود و در صورت بروز نکول، امکان شناسایی، توقیف یا تعیین تکلیف آن چگونه خواهد بود. در خودروی لیزینگی، پاسخ این پرسشها به قرارداد میان متقاضی و شرکت لیزینگ وابسته است و همین وابستگی، بررسی را از حالت معمول پیچیدهتر میکند.
از نظر فنی، کارشناسی خودرو باید میان ارزش ظاهری و ارزش قابل اتکا تفاوت بگذارد. خودرو ممکن است بدنه سالم، مدل مناسب و بازار قابل قبول داشته باشد، اما اگر مدارک آن با وضعیت واقعی مالکیت هماهنگ نباشد، ارزش وثیقهای آن برای وامدهنده کاهش مییابد. ارزش کارشناسی در چنین پروندهای به معنای قیمت احتمالی خودرو نیست؛ بلکه به این پرسش پاسخ میدهد که دارایی با چه میزان اطمینان میتواند پشتوانه تعهد باشد.
برای کاهش ابهام، متقاضی بهتر است پیش از ثبت درخواست این موارد را آماده کند:
- قرارداد کامل لیزینگ و الحاقیههای آن؛
- صورتحساب مانده بدهی و وضعیت اقساط؛
- مدارک خودرو و مشخصات مالک یا استفادهکننده؛
- هرگونه نامه رسمی درباره اجازه توثیق، انتقال یا فک رهن.
این مدارک پذیرش را تضمین نمیکنند، اما به موسسه کمک میکنند جایگاه حقوقی خودرو، میزان تعهد باقیمانده و امکان اقدام قانونی را سریعتر بررسی کند. ناقص بودن مدارک معمولاً به معنای بیارزش بودن خودرو نیست؛ مسئله اصلی، افزایش هزینه و ریسک بررسی برای وامدهنده است.
چرا رضایت لیزینگ همیشه به معنای پذیرش وام نیست؟
حتی اگر شرکت لیزینگ با ایجاد تعهد جدید مخالفت نداشته باشد، موسسه مالی باید ساختار دقیق تضمین را بررسی کند. رضایت کلی یا شفاهی، جایگزین سند و تشریفات قابل استناد نیست. باید روشن باشد رضایت برای چه مبلغی، چه مدتی، در برابر کدام طلبکار و با چه ترتیبی صادر شده است. همچنین مشخص شود در صورت عدم پرداخت، هر طرف چه اختیاری برای پیگیری یا فروش خواهد داشت.
از دید وامدهنده، وجود طلبکار قبلی احتمال تعارض در اجرا را بالا میبرد. ممکن است خودرو برای استفاده روزمره در اختیار متقاضی باشد، اما اختیار حقوقی آن همچنان محدود بماند. در نتیجه، موسسه نمیتواند صرفاً بر مشاهده خودرو یا تعهد متقاضی تکیه کند و باید وضعیت قرارداد، اولویت حقوقی و امکان ثبت تعهد خود را جداگانه احراز کند.
در عمل، تصمیم پرونده معمولاً میان چند نتیجه توزیع میشود: رد درخواست، پذیرش مشروط به ارائه تضمین دیگر، کاهش مبلغ نسبت به ارزش کارشناسی، یا پذیرش پس از دریافت موافقتنامه رسمی لیزینگ. این تفاوت نشان میدهد که ارزش خودرو بهتنهایی پاسخ پرسش متقاضی نیست. پیش از پرداخت هر هزینه یا امضای تعهد، باید از ارائهدهنده بخواهید نتیجه بررسی را بهصورت روشن اعلام کند:
- آیا رهن یا تعهد قبلی مانع ثبت تضمین جدید است؟
- آیا رضایت کتبی شرکت لیزینگ پذیرفته میشود؟
- در صورت نکول، مسیر تعیین تکلیف خودرو چیست؟
- کدام هزینهها حتی در صورت رد پرونده قابل مطالبه است؟
اگر پاسخ این موارد در قرارداد یا مدارک رسمی روشن نباشد، تصمیمگیری بر پایه وعده شفاهی، ریسک حقوقی و مالی متقاضی را افزایش میدهد.
راهکارهای جایگزین برای تامین نقدینگی با خودرو
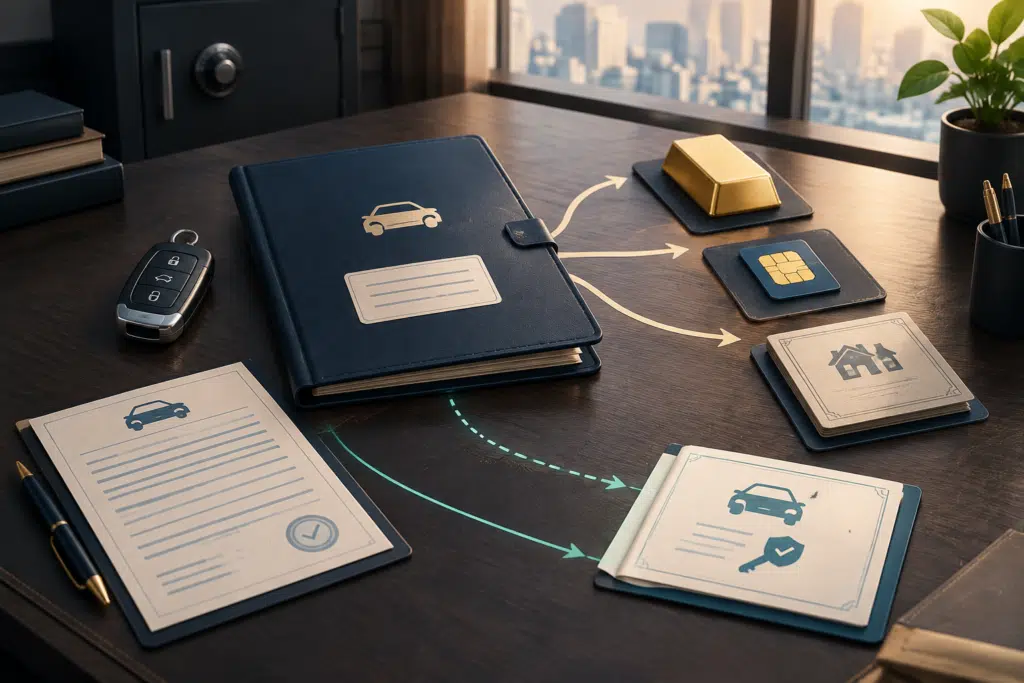
اگر خودروی لیزینگی دارید و به نقدینگی نیاز پیدا کردهاید، معمولاً نمیتوانید همان خودرو را تا پیش از تسویه اقساط و فک رهن، وثیقه وام دیگری کنید. مسیرهای عملی شامل تسویه زودتر بدهی برای آزادسازی سند، استفاده از طلا، سیمکارت یا ملک بهعنوان وثیقه، و بررسی تسهیلات بانکی بر پایه اعتبارسنجی و توان بازپرداخت است.
تسویه بدهی لیزینگ برای آزادسازی سند
نخستین راهکار این است که از شرکت لیزینگ، مانده دقیق بدهی و شرایط تسویه زودتر از موعد را استعلام کنید. پس از پرداخت اصل بدهی، اقساط باقیمانده و هزینههای قراردادی، صرفاً صفر شدن حساب کافی نیست؛ شرکت باید مراحل اداری فک رهن و آزادسازی مدارک خودرو را نیز انجام دهد.
پیش از پرداخت، این موارد را بهصورت مکتوب بررسی کنید:
- مبلغ نهایی تسویه و تاریخ اعتبار آن؛
- مدارک لازم برای فک رهن؛
- مرجع یا دفتر محل انجام آزادسازی؛
- زمان تحویل مدارک و ثبت رفع محدودیت.
بعد از آزاد شدن رسمی سند، خودرو از نظر وضعیت حقوقی در شرایط مناسبتری برای بررسی بهعنوان وثیقه قرار میگیرد. با این حال، مبلغ تسهیلات بر اساس ارزش کارشناسی، وضعیت بدنه و فنی، نقدشوندگی خودرو، مدارک مالکیت و توان بازپرداخت تعیین میشود و برابر با کل قیمت خودرو نیست.
استفاده از سایر داراییها به عنوان وثیقه
اگر تسویه لیزینگ برای شما مقدور نیست، دارایی دیگری را که مالکیت و ارزش آن قابل اثبات است معرفی کنید. طلا، سیمکارت دائمی، ملک یا خودروی آزاد میتوانند بسته به سیاست ارائهدهنده و نتیجه کارشناسی در فرایند تأمین نقدینگی بررسی شوند. جزئیات این فرایند در راهنمای تأمین نقدینگی با انواع دارایی توضیح داده شده است.
ارزش اسمی دارایی بهتنهایی معیار پرداخت نیست. مالکیت، اصالت، وضعیت حقوقی، قابلیت انتقال، نقدشوندگی و نسبت ارزش وثیقه به مبلغ درخواستشده بررسی میشود. مدارک هویتی، مدارک مالکیت و مستندات مرتبط با دارایی را از ابتدا آماده کنید تا مشخص شود آیا پرونده قابلیت بررسی دارد یا خیر.
برای انتخاب دارایی جایگزین، این ترتیب عملی کمککننده است:
- مبلغ موردنیاز و مهلت بازپرداخت را مشخص کنید.
- دارایی آزاد و قابل اثبات خود را فهرست کنید.
- محدودیتهای رهن، توقیف یا مالکیت مشترک را بررسی کنید.
- هزینه کارشناسی، کارمزد، سود و شرایط آزادسازی وثیقه را بخوانید.
بررسی تسهیلات بانکی بدون اتکا به خودرو
در صورتی که زمان کافی دارید، میتوانید تسهیلات بانکی را بر اساس درآمد، اعتبارسنجی، میانگین حساب یا ضامن بررسی کنید. در این مسیر، خودروی لیزینگی الزاماً وثیقه اصلی نیست؛ اما بدهیهای موجود و توان پرداخت اقساط میتواند در ارزیابی پرونده اثر داشته باشد.
تفاوت این مسیر با تأمین نقدینگی بر پایه دارایی در زمان و مدارک است. بانک ممکن است بررسی اعتباری، سابقه حساب، مدارک درآمدی و تضمینهای مشخص بخواهد؛ بنابراین پیش از ثبت درخواست، مبلغ قسط احتمالی را با درآمد ماهانه و اقساط فعلی لیزینگ مقایسه کنید. ثبت درخواست یا ارسال مدارک نیز به معنای تأیید قطعی وام نیست.
مقایسه وثیقهگذاری، فروش دارایی و حفظ خودرو
فروش یک دارایی معمولاً سریعتر به پول نقد تبدیل میشود، اما مالکیت آن را از بین میبرد. در وثیقهگذاری، هدف حفظ مالکیت و استفاده موقت از ارزش دارایی است؛ در مقابل، تعهد بازپرداخت، هزینههای قرارداد و ریسک از دست رفتن وثیقه در صورت انجام نشدن تعهدات باقی میماند.
| راهکار | مزیت اصلی | نکته مهم |
|---|---|---|
| تسویه لیزینگ و فک رهن | باز شدن امکان بررسی خودرو | نیازمند پرداخت کامل بدهی و طی مراحل رسمی است |
| وثیقهگذاری دارایی دیگر | عدم نیاز به فروش فوری دارایی | ارزش کارشناسی و شرایط قرارداد تعیینکننده است |
| فروش دارایی | دریافت وجه بدون قسط | مالکیت و منافع آتی دارایی از بین میرود |
| تسهیلات بانکی | امکان تأمین مالی با ساختار بانکی | اعتبارسنجی، ضامن یا زمان بررسی لازم است |
اگر هیچ دارایی آزاد دیگری ندارید، ابتدا مبلغ دقیق نیاز و توان بازپرداخت را محاسبه کنید و سپس میان تسویه لیزینگ، وثیقهگذاری دارایی دیگر یا فروش تصمیم بگیرید. برای بررسی اولیه پرونده، میتوانید اطلاعات خودرو، مانده بدهی، مدارک دارایی جایگزین و مبلغ موردنیاز را آماده کنید؛ شرایط نهایی پس از بررسی مدارک و وضعیت حقوقی مشخص میشود.
بررسی امکان اقدام پیش از درخواست نقدینگی
پیش از انتخاب هر مسیر، وضعیت قرارداد لیزینگ را دقیق بخوانید. در برخی قراردادها، استفاده از خودرو برای تضمین تعهد دیگر، انتقال منافع خودرو یا ارائه مدارک آن به شخص ثالث محدود شده است. بنابراین صرف در اختیار داشتن خودرو یا پرداخت منظم اقساط، بهتنهایی اختیار وثیقهگذاری ایجاد نمیکند. نام مالک یا ذینفع ثبتشده، شماره قرارداد، مانده بدهی و هرگونه شرط مربوط به رضایت شرکت لیزینگ را یادداشت کنید.
برای جلوگیری از رفتوبرگشت در فرایند بررسی، یک پرونده اولیه آماده کنید:
- تصویر قرارداد لیزینگ و جدول اقساط؛
- مدرک هویتی و اطلاعات تماس مالک یا متقاضی؛
- کارت خودرو، بیمهنامه و مدارک پرداخت اقساط؛
- مبلغ موردنیاز، زمان بازپرداخت پیشنهادی و دلیل مصرف نقدینگی؛
- مشخصات دارایی جایگزین، در صورت وجود.
اگر قصد تسویه زودهنگام دارید، ابتدا مبلغ نهایی را از مرجع رسمی شرکت بگیرید و آن را با هزینه تأمین نقدینگی مقایسه کنید. ممکن است آزادسازی خودرو، همه ارزش آن را برای دریافت تسهیلات تبدیل نکند؛ زیرا مبلغ قابل ارائه پس از کارشناسی، بررسی وضعیت حقوقی، نقدشوندگی و توان بازپرداخت تعیین میشود. ارزشگذاری وثیقه و شرایط نگهداری یا آزادسازی آن باید در قرارداد روشن باشد؛ راهنمای رسمی تأمین نقدینگی با انواع دارایی نیز بر همین عوامل تأکید دارد.
در صورت معرفی دارایی جایگزین، درباره مالکیت مشترک، رهن قبلی، توقیف، امکان انتقال و مدارک لازم از ابتدا سؤال کنید. برای طلا، وزن و اصالت قابل ارزیابی اهمیت دارد؛ برای سیمکارت، مالکیت و قابلیت انتقال باید احراز شود؛ و برای ملک، وضعیت سند و محدودیتهای ثبتی بررسی میشود. هیچکدام از این گزینهها صرفاً به دلیل ارزش ظاهری، دریافت مبلغ مشخص را تضمین نمیکنند.
تنظیم برنامه بازپرداخت و کنترل ریسک قرارداد
پس از مشخص شدن گزینه قابل بررسی، مبلغ وام را بر اساس نیاز واقعی تعیین کنید، نه حداکثر مبلغی که ممکن است از وثیقه به دست آید. قسط ماهانه را کنار اقساط لیزینگ، هزینههای ضروری خانوار و درآمد قابل اتکا بنویسید. اگر تسویه خودرو برای آزادسازی سند، نقدینگی موجود را کاملاً مصرف میکند، هزینههای جانبی و ذخیره پرداخت اقساط را نیز در محاسبه نگه دارید.
پیش از امضا، این موارد باید به زبان روشن در قرارداد درج شود:
- مبلغ خالص دریافتی و همه کارمزدها یا هزینههای اجرایی؛
- تعداد اقساط، تاریخ سررسید و روش پرداخت؛
- وضعیت خودرو یا دارایی در دوره تعهد و امکان استفاده از آن؛
- شرایط تأخیر، تمدید، تسویه زودتر و آزادسازی وثیقه؛
- مرجع حل اختلاف و نحوه دریافت رسید برای مدارک تحویلی.
تفاوت مبلغ اسمی تسهیلات با وجه خالص دریافتی را جداگانه محاسبه کنید. همچنین اگر خودرو پس از تسویه لیزینگ وثیقه میشود، فاصله زمانی میان پرداخت بدهی، فک رهن و تنظیم وثیقه جدید را در برنامه مالی لحاظ کنید. تا وقتی فک رهن رسمی انجام نشده، آزاد شدن حساب یا پرداخت آخرین قسط را معادل آزادی حقوقی خودرو در نظر نگیرید.
در نهایت، میان حفظ خودرو و فروش آن بر اساس جریان نقدی تصمیم بگیرید. اگر درآمد ماهانه پاسخگوی اقساط نیست، فروش دارایی یا کاهش مبلغ درخواستشده میتواند فشار مالی و خطر اجرای وثیقه را کمتر کند. اگر مدارک خودرو ناقص است یا شرکت لیزینگ با آزادسازی همکاری نمیکند، درخواست را بر پایه دارایی آزاد دیگری تنظیم کنید و پیش از پرداخت هر هزینه، رسید و شرایط مکتوب دریافت کنید.
سوالات متداول
آیا خودروی لیزینگی تا پایان اقساط میتواند وثیقه وام فوری باشد؟
معمولاً خیر. تا زمانی که اقساط تسویه نشده و فک رهن رسمی انجام نگرفته باشد، شرکت لیزینگ نسبت به خودرو حق تضمینی دارد و انتقال یا ایجاد تعهد جدید ممکن است با محدودیت روبهرو شود. پذیرش چنین خودرویی فقط با بررسی و رضایت رسمی شرکت لیزینگ و تأیید وامدهنده امکان بررسی دارد.
آیا رضایت شرکت لیزینگ برای دریافت وام با خودروی لیزینگی کافی است؟
رضایت شرکت لیزینگ بهتنهایی پذیرش وام را تضمین نمیکند. رضایت باید رسمی و دقیق باشد و مبلغ، مدت و ترتیب تعهدها را مشخص کند. وامدهنده نیز باید امکان ثبت تضمین، اولویت حقوقی طلبکاران، وضعیت مدارک و مسیر تعیین تکلیف خودرو در صورت عدم بازپرداخت را بررسی کند.
برای آزادسازی سند خودروی لیزینگی چه اقدامی لازم است؟
ابتدا باید مانده دقیق بدهی و شرایط تسویه زودتر از موعد از شرکت لیزینگ استعلام شود. پس از پرداخت مبلغ نهایی، مدارک لازم برای فک رهن و زمان ثبت رفع محدودیت را پیگیری کنید. صفر شدن حساب بهتنهایی کافی نیست و آزادسازی رسمی سند و دریافت مدارک مربوط نیز باید انجام شود.
اگر خودروی لیزینگی قابل وثیقهگذاری نباشد، چه گزینههایی وجود دارد؟
میتوان تسویه بدهی و فک رهن خودرو را بررسی کرد یا دارایی آزاد دیگری مانند طلا، سیمکارت دائمی، ملک یا خودروی بدون تعهد را معرفی کرد. تسهیلات بانکی بر پایه اعتبارسنجی، درآمد، میانگین حساب یا ضامن نیز گزینه دیگری است؛ شرایط نهایی به مدارک و سیاست ارائهدهنده بستگی دارد.